[일간 국내 증시 분석 리포트] 9월 25일 추석 연휴 증시 점검 및 메카로(241770) 분석
안녕하세요.
9월 25일 금요일 추석 명절 연휴 둘째 날을 맞아 국내 증시 휴장 현황과 연휴 기간 글로벌 핵심 체크포인트, 그리고 최근 1개월간 다룬 종목들을 제외하고 반도체 공정 부품 및 차세대 AlN 세라믹 히터 국산화 선도 기업인 메카로(241770)에 대한 상세 분석 리포트를 전달해 드립니다.
1. 국내 증시 마감 시황 및 주요 뉴스
추석 연휴로 국내 증시 휴장 지속 및 28일 개장: 코스피와 코스닥 시장은 24일과 25일 이틀간 명절 휴장으로 문을 닫았으며 주말을 거쳐 오는 9월 28일 월요일에 개장합니다. 직전 거래일인 23일 코스피는 0.90% 상승한 7,080.92에 안착해 4거래일 연속 상승 랠리를 이어갔고, 코스닥 역시 1.21% 오른 844.48로 견조하게 마감했습니다. [링크], [링크]
미국 뉴욕증시 금리 급등 속 혼조 마감: 국내 증시가 쉬어가는 동안 뉴욕증시는 24일(현지시간) 10년물 국채금리가 5.15%로 2007년 이후 최고치를 기록하고 30년물 금리가 5.446%까지 치솟는 고금리 압박 속에 다우는 0.31% 하락, 나스닥은 0.01% 강보합으로 혼조세를 나타냈습니다. [링크], [링크]
호르무즈 해협 협상 기대 및 유가 100달러 선 등락: 브렌트유가 배럴당 100달러 선을 넘나들며 인플레이션 우려를 자극했으나, 미국과 이란 간의 호르무즈 해협 통항 정상화 협상 소식이 전해지며 극심했던 에너지 불안 심리가 장 후반 다소 완화되었습니다. [링크], [링크]
글로벌 AI 메모리 슈퍼사이클 지속: 마이크론 테크놀로지(MU)가 2026년 HBM 생산 물량 완판과 함께 오는 9월 30일 회계연도 4분기 사상 최대 실적 발표를 앞두고 월가의 잇따른 목표가 상향을 받으면서, 28일 국내 증시 개장 시 삼성전자, SK하이닉스 및 핵심 부품 생태계로의 온기 확산이 기대됩니다. [링크], [링크]
연휴 기간 미·중 정상회담 결과 촉각: 조 바이든 미국 대통령과 시진핑 중국 국가주석 간의 정상회담에서 논의되는 반도체 통제 및 글로벌 무역 기조는 28일 개장하는 아시아 증시 전반에 직접적인 영향을 미칠 전망입니다. [링크], [링크]
2. 오늘의 주요 특징주 메카로(241770) 분석
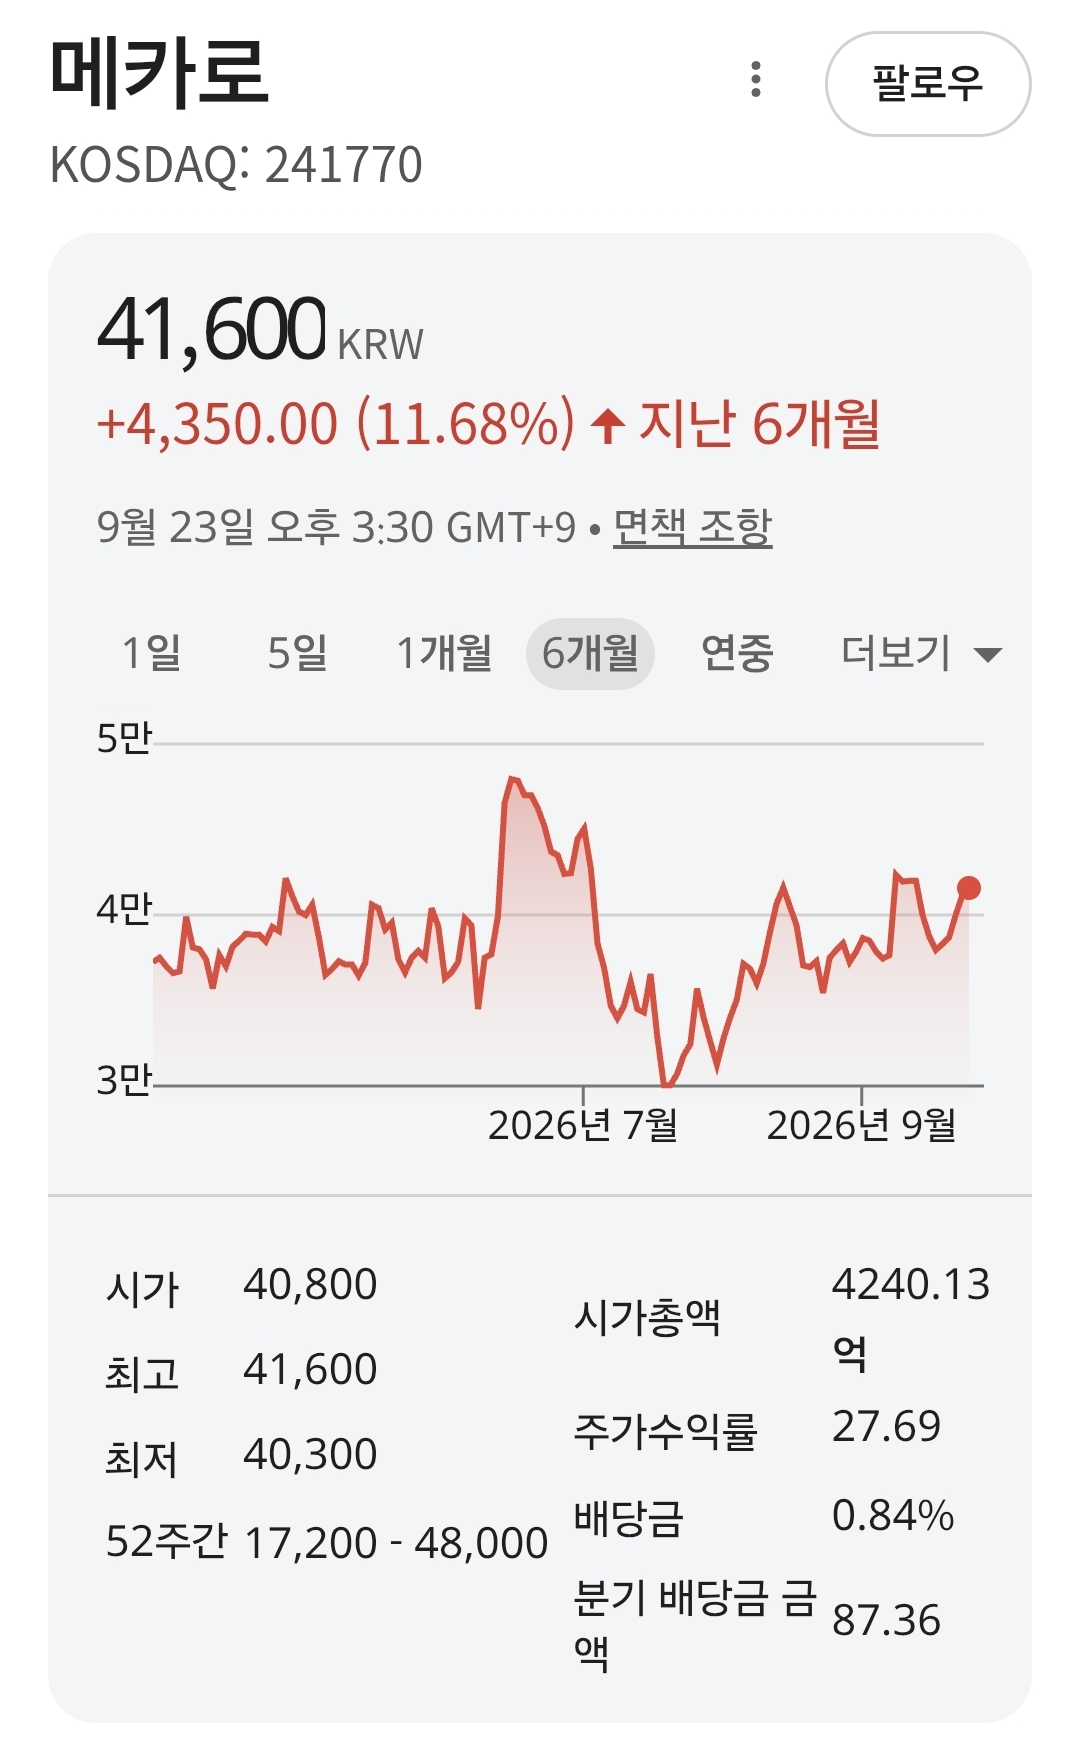
2.1 설립 연도 및 대표이사
메카로는 2000년 10월 6일 반도체 소재, 부품 및 장비의 국산화를 목표로 설립(설립 당시 상호 메카로닉스)되어 2014년 현재의 상호로 변경한 뒤 2017년 12월 6일 코스닥 시장에 상장되었습니다. 현재 이재정, 박영순 각자대표이사가 경영을 이끌고 있으며, 특히 창업자인 이재정 대표이사는 반도체 세라믹 및 부품 분야에서 수십 년간 축적한 전문성을 바탕으로 연구개발과 글로벌 고객사 다변화를 진두지휘하고 있습니다. [링크], [링크]
2.2 주요 모델 및 사업 영역
메카로는 반도체 제조 공정 중 증착(CVD/ALD) 공정에 필수적인 핵심 부품을 개발 및 생산하는 반도체 공정 부품 전문 제조사입니다.
반도체 공정용 히터블록: 화학기상증착(CVD) 및 원자층증착(ALD) 챔버 내부에서 웨이퍼를 안정적으로 흡착하고 균일하게 가열하는 고정밀 부품으로, 삼성전자와 SK하이닉스 팹 내 메탈 히터블록 점유율 90% 이상을 확보하고 있습니다. [링크], [링크]
차세대 AlN 세라믹 히터: 반도체 선폭 미세화(2nm, 1c D램 등)에 대응하기 위해 질화알루미늄(AlN) 소재 기반의 세라믹 히터 2년간의 공동개발을 완료하고 고객사 품질 인증을 통과하여 본격적인 양산에 돌입했습니다. [링크]
AlF 표면 코팅 솔루션: 독자적인 AlF막 표면 코팅 기술을 적용해 부식성 가스에 대한 내식성을 획기적으로 개선하고 온도 균일도를 향상시켜 경쟁사 제품을 대체하고 있습니다. [링크]
반도체 후공정 장비 및 부품: 2026년 반도체 후공정 전문 기업인 삼일테크 지분 100%를 인수하여 반도체 전공정(히터블록/세라믹)과 후공정을 아우르는 종합 부품 솔루션으로 사업 영역을 확대했습니다. [링크]
2.3 최근 3년간 매출액 및 영업이익
메카로는 과거 사업 구조 개편과 반도체 불황을 거쳐 2024년부터 폭발적인 실적 턴어라운드를 실현하고 있습니다.
2024년: 연간 매출액 약 820억 원, 영업이익 약 41억 원을 기록하며 흑자 전환에 안착했습니다. [링크]
2025년: 메모리 가동률 회복과 히터블록 교체 수요 증가로 연간 매출액 966억 원, 영업이익 153억 6,021만 원(전년 대비 272.9% 급증)을 달성하여 사상 최대 영업이익을 기록했습니다. [링크], [링크]
2026년: 1분기 매출액 255억 2,100만 원, 2분기 매출액 253억 4,600만 원(영업이익 45억 원)으로 상반기 매출액 508억 원, 영업이익 약 86억 원(전년비 28.1% 증가)을 달성했습니다. 하반기 세라믹 히터 양산 납품과 삼일테크 연결 편입 효과로 연간 매출액 1,050억~1,100억 원, 영업이익 180억~200억 원을 돌파할 것으로 전망됩니다. [링크], [링크], [링크]
2.4 향후 증권사 및 시장 전망
와이즈리포트 및 주요 증권가 리서치에서는 메카로에 대해 국내 점유율 90%에 달하는 메탈 히터블록의 견고한 캐시카우에 더해, 일본 업체들이 독점해온 차세대 AlN 세라믹 히터의 국산화 성공 및 양산 진입이 강력한 리레이팅 요인이 될 것으로 평가하고 있습니다. 삼일테크 인수로 후공정 장비 포트폴리오까지 확보함에 따라 목표주가를 55,000원에서 65,000원 수준으로 긍정적으로 제시하고 있습니다. [링크], [링크]
2.5 미래 성장 가능성
AlN 세라믹 히터 본격 양산 및 국산화 대체: 2년간의 공동개발 끝에 고객사 퀄 인증을 획득함으로써 일본 교세라, 신에츠 등이 장악했던 고온 공정용 세라믹 히터 시장을 본격 대체하여 고마진 매출이 가세합니다. [링크]
삼일테크 지분 100% 인수를 통한 후공정 시너지: 후공정 패키징 및 테스트 공정 대응 능력을 내재화하여 전공정과 후공정을 아우르는 종합 부품 기업으로 도약하고 있습니다. [링크]
HBM 및 1c D램 미세공정 증설 직결: 선폭 미세화로 고정밀 열제어 수요가 늘어나면서 표면 부식 방지 AlF 코팅 기술이 적용된 메카로 히터블록으로의 교체 사이클이 가속화되고 있습니다. [링크]
탄탄한 무차입 재무구조: 과거 화학전구체 사업부 매각으로 확보한 대규모 순현금 자산을 바탕으로 설비 투자와 주주환원 정책을 안정적으로 추진할 수 있는 재무적 여력을 확보하고 있습니다. [링크]
2.6 주가 분석을 통한 적정 가치 평가
직전 거래일인 9월 23일 코스닥 종가 기준 메카로의 주가는 41,600원이며 시가총액은 약 4,180억 원입니다. 2026년 예상 영업이익 180억~200억 원 및 순이익 150억 원 이상을 감안할 때 현재 주가수익비율(PER)은 약 27배 수준으로, 세라믹 히터 국산화와 후공정 밸류체인 확장에 따른 구조적 이익 성장을 고려할 때 동종 소부장 피어그룹 대비 저평가 매력이 부각되며 목표주가 55,000원 대비 약 30% 이상의 추가 상승 여력을 보유하고 있습니다. [링크], [링크], [링크]
2.7 경쟁사 대비 주가 가치 및 밸류에이션 비교
원익QnC, 미코, 하나머티리얼즈 등 반도체 부품주들과 비교할 때, 메카로는 국내 메탈 히터블록 시장에서 90% 이상의 독점적 지위를 확보하고 있어 가동률 회복 시 가장 직접적이고 안정적인 실적 반등을 나타냅니다. 또한 세라믹 히터 분야에서 글로벌 일본 독점 기업들과의 기술 격차를 좁히고 국내 최초 양산 퀄을 확보했다는 점에서 기술적 희소성이 돋보입니다. [링크], [링크]
2.8 최근 관련 뉴스 5개 요약 및 분석
8월 10일: 메카로, 차세대 반도체 공정용 세라믹 히터(AlN) 2년간의 공동개발 완료 및 고객사 퀄 인증 획득, 양산 단계 진입 보도 [링크]
8월 13일: 2026년 2분기 및 상반기 실적 발표, 상반기 매출 508억 원 및 영업이익 전년 대비 28.1% 증가 호실적 발표 [링크]
7월 15일: 반도체 후공정 기술 및 생산역량 확보를 위해 삼일테크 지분 100% 양수 결정 공시 [링크]
7월 14일: 2026년 2분기 연결기준 잠정 매출액 253억 4,600만 원, 전년동기 대비 10.69% 증가 공시 [링크]
4월 13일: 2026년 1분기 매출액 255억 2,100만 원 기록, HBM 및 미세공정 증설에 따른 부품 수혜 가시화 보도 [링크]
3. 결론 및 투자 리스크 요인
메카로는 국내 점유율 90%에 달하는 히터블록 1위 기업으로서의 탄탄한 입지에 더해, 2년여 개발 끝에 퀄을 통과한 AlN 세라믹 히터 양산과 삼일테크 인수를 통한 후공정 밸류체인 진입으로 2026년 연간 영업이익 180억 원 돌파가 유력한 알짜 반도체 부품주입니다. 다만 삼성전자와 SK하이닉스 등 전방 메모리 제조사들의 설비투자(CapEx) 속도 조절 가능성, 신규 AlN 세라믹 히터의 초기 양산 수율 안정화 속도, 그리고 삼일테크 인수 후 경영 통합 과정에서의 관리 비용 증가는 지속적으로 점검해야 할 투자 리스크 요인입니다.
본 포스팅은 정보 제공용이며 투자 권유가 아닙니다
#메카로 #241770 #히터블록 #세라믹히터 #반도체소부장
'News' 카테고리의 다른 글
| [주간] 9월 26일 뉴욕증시 결산 (0) | 2026.09.27 |
|---|---|
| [일간 미국 증시] 9월 25일 뉴욕증시 주간 마감 시황 (0) | 2026.09.26 |
| [일간 미국 증시] 9월 24일 뉴욕증시 마감 시황 (0) | 2026.09.25 |
| [일간 미국 증시] 9월 23일 미국 증시 마감 시황 (0) | 2026.09.24 |
| [일간 국내 증시] 9월 23일 국내 증시 마감 시황 (0) | 2026.09.23 |


