[일간 국내 증시 분석 리포트] 10월 7일 국내 증시 마감 시황 및 산일전기(062040) 분석
안녕하세요.
10월 7일 수요일 국내 주식시장의 마감 종합 시황과 함께, 최근 1개월간 다룬 종목들을 제외하고 350억원 규모의 미국 BESS(배터리에너지저장장치) 특수변압기 공급계약을 전격 체결하며 올해 누적 수주 2,040억원을 돌파하고 글로벌 AI 데이터센터 전력망 확장의 핵심 수혜주로 38%대의 경이적인 영업이익률을 달성하고 있는 특수변압기 선도 기업 산일전기(062040)에 대한 상세 분석 리포트를 전달해 드립니다.
1. 국내 증시 마감 시황 및 주요 뉴스
코스피 6,800선 턱걸이 및 코스닥 900선 반납: 7일 코스피 지수는 전 거래일 대비 137.49포인트(-1.98%) 급락한 6,803.90에 마감하며 6,800선 턱걸이로 밀려났습니다. 코스닥 지수 역시 전 거래일 대비 21.49포인트(-2.34%) 내린 898.43으로 마감해 하루 만에 900선을 다시 반납했습니다. [링크], [링크]
외국인의 2.6조~3.1조원 규모 매도 폭탄: 외국인 투자자가 코스피 시장에서 2조 6,000억원 이상(선물 포함 3조 1,095억원)의 대규모 순매도를 쏟아내며 지수 하락을 주도했습니다. 특히 8일로 예정된 삼성전자의 2026년 3분기 잠정 실적 발표를 앞두고 실적 경계 심리가 극에 달하며 삼성전자와 SK하이닉스 등 대형 반도체주로 매도세가 집중되었습니다. [링크], [링크]
글로벌 원전 훈풍과 국내 전력 인프라주 선전: 간밤 미국 뉴욕증시에서 구글과 콘스텔레이션 에너지의 20년 만기 890MW 원전 PPA 체결 소식으로 미국 원전·전력주가 폭등한 영향으로, 국내 증시 급락장 속에서도 전력망 인프라와 변압기, 전선 관련 종목들이 상대적으로 견고한 방어력을 나타냈습니다. 산일전기가 350억원 규모 미국 BESS 변압기 수주를 공시했고, 가온전선과 일진전기 등 전선주가 장중 강세를 보였습니다. [링크], [링크]
원·달러 환율 1,340원 하향 안정: 서울 외환시장에서 원·달러 환율은 수출기업들의 분기초 달러 매도 네고 물량이 대거 유입되며 전장 대비 3.2원 내린 1,340.0원에 마감해 금융시장 불안을 다소 진정시켰습니다. [링크]
8일 삼성전자 실적 발표 D-1 카운트다운: 증권가는 8일 장 시작 전 발표될 삼성전자의 3분기 잠정 영업이익 결과가 코스피 7,000선 재탈환 여부와 외국인 수급 복귀의 결정적 분수령이 될 것으로 전망하고 있습니다. [링크], [링크]
2. 오늘의 주요 특징주 산일전기(062040) 분석
2.1 설립 연도 및 대표이사
산일전기는 1987년 8월 21일 산일전기공업으로 설립되어 1999년 주식회사 산일전기로 법인 전환하였으며, 2024년 7월 29일 유가증권시장(코스피)에 상장된 특수변압기 및 전력기기 전문 제조기업입니다. 본사는 경기도 안산시 단원구 시화벤처로 481(원시동, 반월국가산업단지)에 위치하고 있습니다. 회사를 창립하고 37년 이상 이끌고 있는 박동석 대표이사 회장은 전력 설비 외길을 걸어오며 수입에 의존하던 특수변압기를 국산화하고 글로벌 시장으로 진출시킨 입지전적인 기술 경영자입니다. 박동석 회장은 미국 제너럴일렉트릭(GE), 일본 TMEIC 등 글로벌 전력 공룡들과의 장기 거래 관계를 구축하고, 북미 신재생 및 AI 데이터센터 시장을 선제적으로 공략하여 산일전기를 영업이익률 38%대의 초우량 글로벌 전력기기 강소기업으로 도약시켰습니다. [링크], [링크]
2.2 주요 모델 및 사업 영역
산일전기는 송배전 전력망뿐만 아니라 AI 데이터센터, 신재생에너지(태양광·풍력), 배터리에너지저장장치(BESS)에 특화된 맞춤형 특수변압기를 전문 생산하고 있습니다.
패드마운트(Pad-mounted) 변압기: 지상에 설치되는 함체형 배전 변압기로, 미국 전력회사(유틸리티)와 신재생 발전단지, 대형 상업시설 및 AI 데이터센터 전력 배전에 표준적으로 채택되는 핵심 제품입니다. [링크], [링크]
신재생 및 BESS용 변압기: 인버터와 배터리 시스템 간의 불규칙한 전력 품질을 안정화하는 특수 변압기로, 급성장하는 북미 ESS 인프라 구축의 필수 자재로 공급되고 있습니다. [링크], [링크]
친환경 유입변압기 및 몰드변압기: 절연유 화재 위험을 원천 차단하고 환경 규제를 충족하는 에스테르유 유입변압기와 에폭시 수지 몰드변압기를 생산하여 병원, 데이터센터 등 도심지 핵심 시설에 공급합니다. [링크]
대용량 리액터 및 154kV 초고압 변압기: 전기 품질을 개선하고 전압 강하를 방지하는 리액터와 함께, 증설된 제2공장을 통해 154kV급 초고압 변압기 라인업을 확보하여 사업 영역을 대폭 확장하고 있습니다. [링크], [링크]
2.3 최근 3년간 매출액 및 영업이익
산일전기는 미국 시장 중심의 수출 비중 확대와 고마진 특수변압기 수주 증가에 힘입어 전례 없는 실적 폭증세를 이어가고 있습니다.
2023년: 연결 기준 매출액 2,145억원, 영업이익 466억원(영업이익률 21.7%)을 기록하며 고수익 성장 궤도에 진입했습니다. [링크]
2024년: 연결 기준 매출액 3,340억원, 영업이익 약 1,090억원을 달성하며 전년 대비 매출 55.7%, 영업이익 133% 급증하여 영업이익률 32.6%를 기록했습니다. [링크]
2025년: 연결 기준 매출액 5,019억~5,068억원, 영업이익 1,786억원으로 사상 첫 연간 매출 5,000억원 및 영업이익률 35.6%를 달성했습니다. [링크]
2026년 실적 전망: 북미 신규 수주 잔고 급증과 제2공장 풀가동 효과로 3분기 누적 호실적을 이어가며, 2026년 연간 전체 매출액은 6,387억~6,537억원, 영업이익은 2,362억~2,450억원에 달해 영업이익률 37~38%의 압도적 수익성을 증명할 것으로 전망됩니다. [링크], [링크]
2.4 향후 증권사 및 시장 전망
국내외 주요 증권사들은 산일전기에 대해 '국내 대형 전력 3사를 뛰어넘는 압도적 수익성의 알짜 챔피언'으로 평가하고 있습니다. NH투자증권은 목표주가 280,000원과 투자의견 'Buy'를 유지했고, 리딩투자증권(200,000원), SK증권 및 타 증권사 컨센서스 평균 목표주가는 290,909원, 최고 332,000원에 형성되어 있습니다. 증권가는 미국 인플레이션 감축법(IRA)과 AI 데이터센터 전력망 확충에 따른 수혜가 2028년까지 지속될 것이며, 전체 매출의 80% 이상(미국 비중 84.7%)이 북미 직수출로 구성되어 판가 인상 전가력과 현금 창출력이 빅테크 수준에 필적한다고 분석했습니다. [링크], [링크]
2.5 미래 성장 가능성
미국 BESS 변압기 350억원 대규모 신규 수주: 10월 6일 미국 현지 배터리에너지저장장치(BESS) 프로젝트용 패드마운트 변압기 공급계약(350억 6,697만원, 2,579만 달러)을 체결하여 올해 누적 수주 2,040억원을 달성했습니다. [링크], [링크]
블룸에너지(Bloom Energy) 및 데이터센터 직납 확대: 지난 4월 미국 블룸에너지와 502억원 규모의 AI 데이터센터 연료전지용 변압기 공급계약을 체결한 데 이어, 하이퍼스케일 데이터센터 전력망용 특수변압기 수주를 꾸준히 넓혀가고 있습니다. [링크], [링크]
안산 제2공장 가동을 통한 생산능력(CAPA) 2배 증대: 신공장 본격 가동으로 연간 생산 능력이 2배 이상 늘어났으며, 자동화 설비 도입으로 매출원가율을 50% 수준으로 떨어뜨려 규모의 경제를 극대화하고 있습니다. [링크], [링크]
154kV 초고압 변압기 시장 진입: 기존 배전급 중심에서 송전용 154kV 초고압 변압기 라인업까지 양산 체제를 구축하며 제품 믹스를 고도화하고 있습니다. [링크], [링크]
2.6 주가 분석을 통한 적정 가치 평가
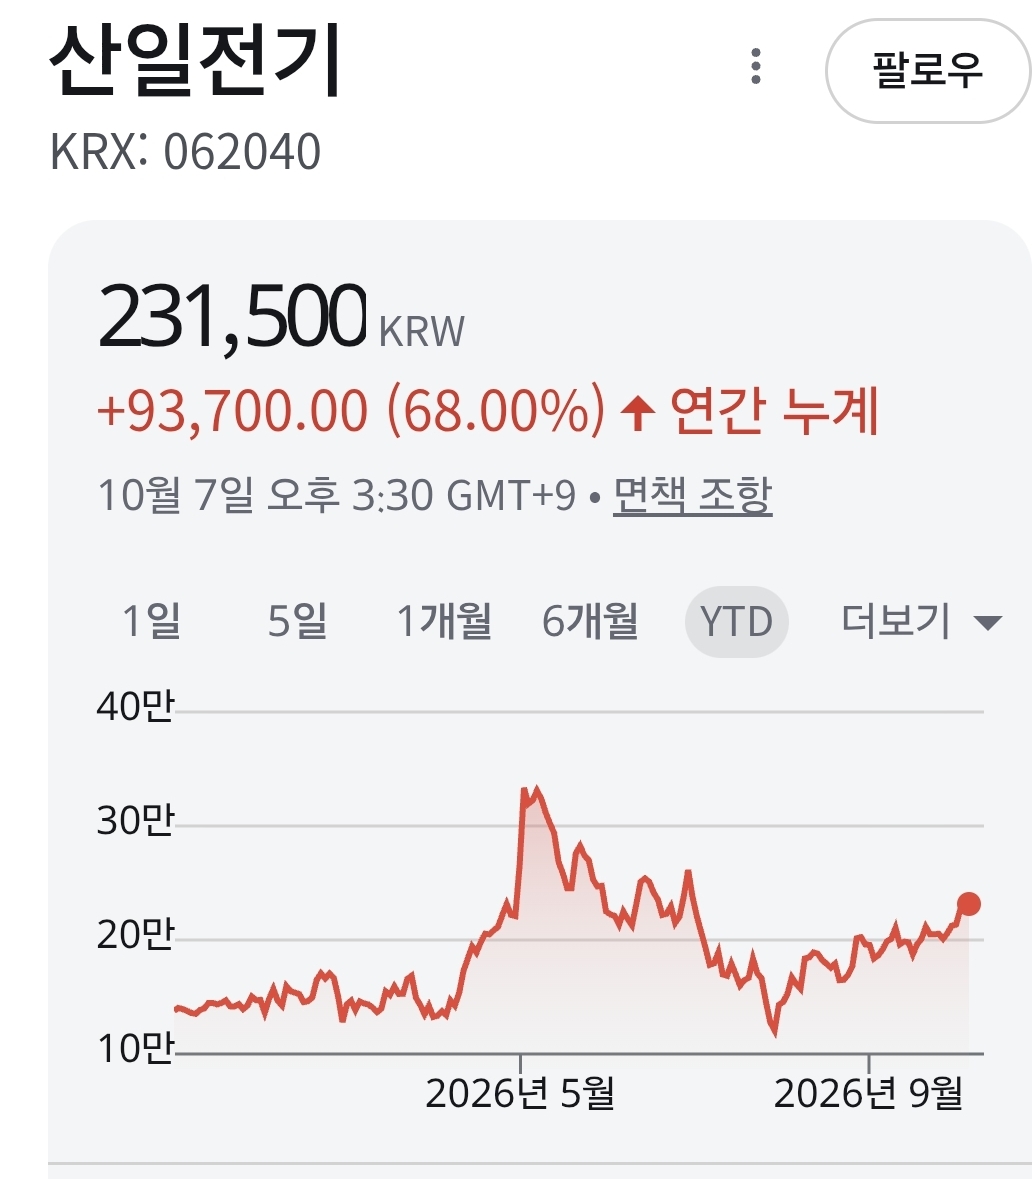
10월 초 산일전기 주가는 205,000원~227,000원선에서 견조한 흐름을 유지하고 있습니다. 시가총액은 약 6조 5,000억~7조원 규모입니다. 2026년 예상 주당순이익(EPS 약 6,571원~6,684원) 기준 선행 PER은 약 30~33배 수준으로 거래되고 있습니다. 일반 중전기기 기업 대비 높은 밸류에이션이지만, 38%에 육박하는 세계 최고 수준의 영업이익률과 80% 이상의 미국 직수출 비중, 수주 잔고의 높은 성장률을 감안할 때 증권사 평균 목표주가인 28만~33만원 선이 타당한 중장기 적정 가치로 평가됩니다. [링크], [링크], [링크]
2.7 경쟁사 대비 주가 가치 및 밸류에이션 비교
HD현대일렉트릭: 초고압 송전 변압기 1위 대장주로 선행 PER 28~32배에서 거래 중입니다. 산일전기는 초고압 대신 데이터센터 및 신재생에 직결되는 특수변압기 분야에 특화되어 있으며, 영업이익률(38%)이 HD현대일렉트릭(20%대 초반)을 크게 상회하는 독점적 마진 구조를 가지고 있습니다. [링크]
효성중공업 및 LS ELECTRIC: 배전반 및 전력 인프라 사업을 영위하고 있으나, 건설 부문 및 저마진 일반 사업부가 혼재되어 전사 영업이익률이 10%대 초중반에 머무는 반면, 산일전기는 순수 특수변압기 전문 기업으로서 높은 멀티플 프리미엄이 정당화됩니다. [링크]
제룡전기: 주상변압기 중심의 중소형 기업으로 미국 수출 호조를 공유하지만, 산일전기는 패드마운트, BESS, 154kV 초고압까지 아우르는 폭넓은 제품 포트폴리오와 글로벌 대형 고객사(GE, TMEIC) 락인 효과에서 우위에 있습니다. [링크]
2.8 최근 관련 뉴스 5개 요약 및 분석
10월 6일 데이터투자·CBC뉴스: 산일전기, 350억원(2,579만 달러) 규모 미국 BESS 패드마운트 변압기 공급계약 체결 공시 [링크], [링크]
10월 6일 NH투자증권 리포트: "3분기 영업이익률 38% 견조한 수익성 유지, 투자의견 Buy 및 목표가 28만원 유지" 보도 [링크]
8월 20일 데이터투자: 산일전기, TMEIC USA와 511억원 규모 리액터 공급 계약 체결 발표 [링크]
6월 22일 데이터투자: 산일전기, 425억원 규모 해외 특수변압기 공급계약 체결 발표 [링크]
4월 30일 데이터투자: 미국 블룸에너지(Bloom Energy)와 502억원 규모 AI 데이터센터용 변압기 공급계약 체결 발표 [링크], [링크]
3. 결론 및 투자 리스크 요인
산일전기는 미국 AI 데이터센터와 배터리에너지저장장치(BESS) 전력망 확충에 필수적인 특수변압기를 사실상 독점 공급하며 영업이익률 38%라는 압도적인 실적 성장을 구가하고 있습니다. 10월 6일 체결된 350억원 규모 신규 수주와 제2공장 증설 효과는 중장기 실적 가시성을 확고히 뒷받침합니다. 다만 최근 원·달러 환율의 하향 안정화에 따른 원화 환산 마진율 둔화 가능성, 구리 등 핵심 원자재 가격 변동성, 미국의 무역 관세 정책 변화 가능성 등은 투자자가 지속적으로 점검해야 할 주요 리스크 요인입니다.
본 포스팅은 정보 제공용이며 투자 권유가 아닙니다
#산일전기 #062040 #특수변압기 #BESS전력망 #AI데이터센터전력
'News' 카테고리의 다른 글
| [일간 미국- 26년 10월 8일] (0) | 2026.10.09 |
|---|---|
| [일간 미국 26년 10월 7일] (0) | 2026.10.08 |
| [일간 미국] 10월 6일 뉴욕증시 마감 시황 (0) | 2026.10.07 |
| [일간 국내] 10월 6일 국내 증시 마감 시황 (0) | 2026.10.06 |
| [일간 미국] 10월 5일 뉴욕증시 마감 시황 (2) | 2026.10.06 |


