안렁하세요
1. 미국 증시 마감 시황 및 주요 뉴스
3대 지수 마감 시황: 2026년 10월 19일 뉴욕증시는 지난주 급락세를 딛고 반도체와 대형 기술주를 중심으로 저가 매수세가 유입되며 혼조세로 마감했습니다. 다우존스30 산업평균지수는 전 거래일 대비 36.38포인트(-0.07%) 소폭 내린 51,966.03에 장을 마쳤습니다. 반면 대형주 중심의 S&P500 지수는 31.29포인트(+0.41%) 오른 7,690.73을 기록했고, 기술주 중심의 나스닥 지수는 290.85포인트(+1.11%) 상승한 26,430.89에 마감하며 가파르게 반등했습니다. [링크]
반도체 및 주요 기술주 동향: 지난주 나스닥이 4.5% 급락한 데 따른 반발 매수세가 유입되며 필라델피아 반도체 지수가 강한 기술적 반등을 나타냈습니다. JP모건이 4년 만에 투자의견을 상향 조정한 인텔이 2% 이상 상승했고, 마이크론(+3%), AMD(+1.8%) 등 주요 칩 제조사들이 일제히 지수 상승을 주도했습니다. [링크]
국제유가 및 지정학적 긴장: 중동 페르시아만 지역 선박 위협과 러시아-우크라이나 간 에너지 인프라 공방이 가열되면서 11월 인도분 서부텍사스산원유(WTI) 선물은 전 거래일 대비 2.22% 상승한 배럴당 103.66달러에 거래를 마쳤습니다. 12월물 브렌트유는 109.55달러로 높은 수준을 유지하며 시장의 인플레이션 우려를 자극하고 있습니다. [링크]
AI 부채 우려와 실적 관전 포인트: 기술주 반등에도 불구하고 AI 인프라 기업들의 부채 조달에 대한 경계감은 해소되지 않았습니다. AI 클라우드 기업 코어위브는 골드만삭스의 투자의견 상향에도 장 초반 상승분을 반납하며 0.4% 하락했고, 채무불이행에 대비하는 신용부도스와프(CDS) 프리미엄이 급등세를 이어갔습니다. 시장은 이번 주 발표될 테슬라, 메타 등의 3분기 실적에서 AI 설비투자 대비 실제 수익성 지표를 주목하고 있습니다. [링크]
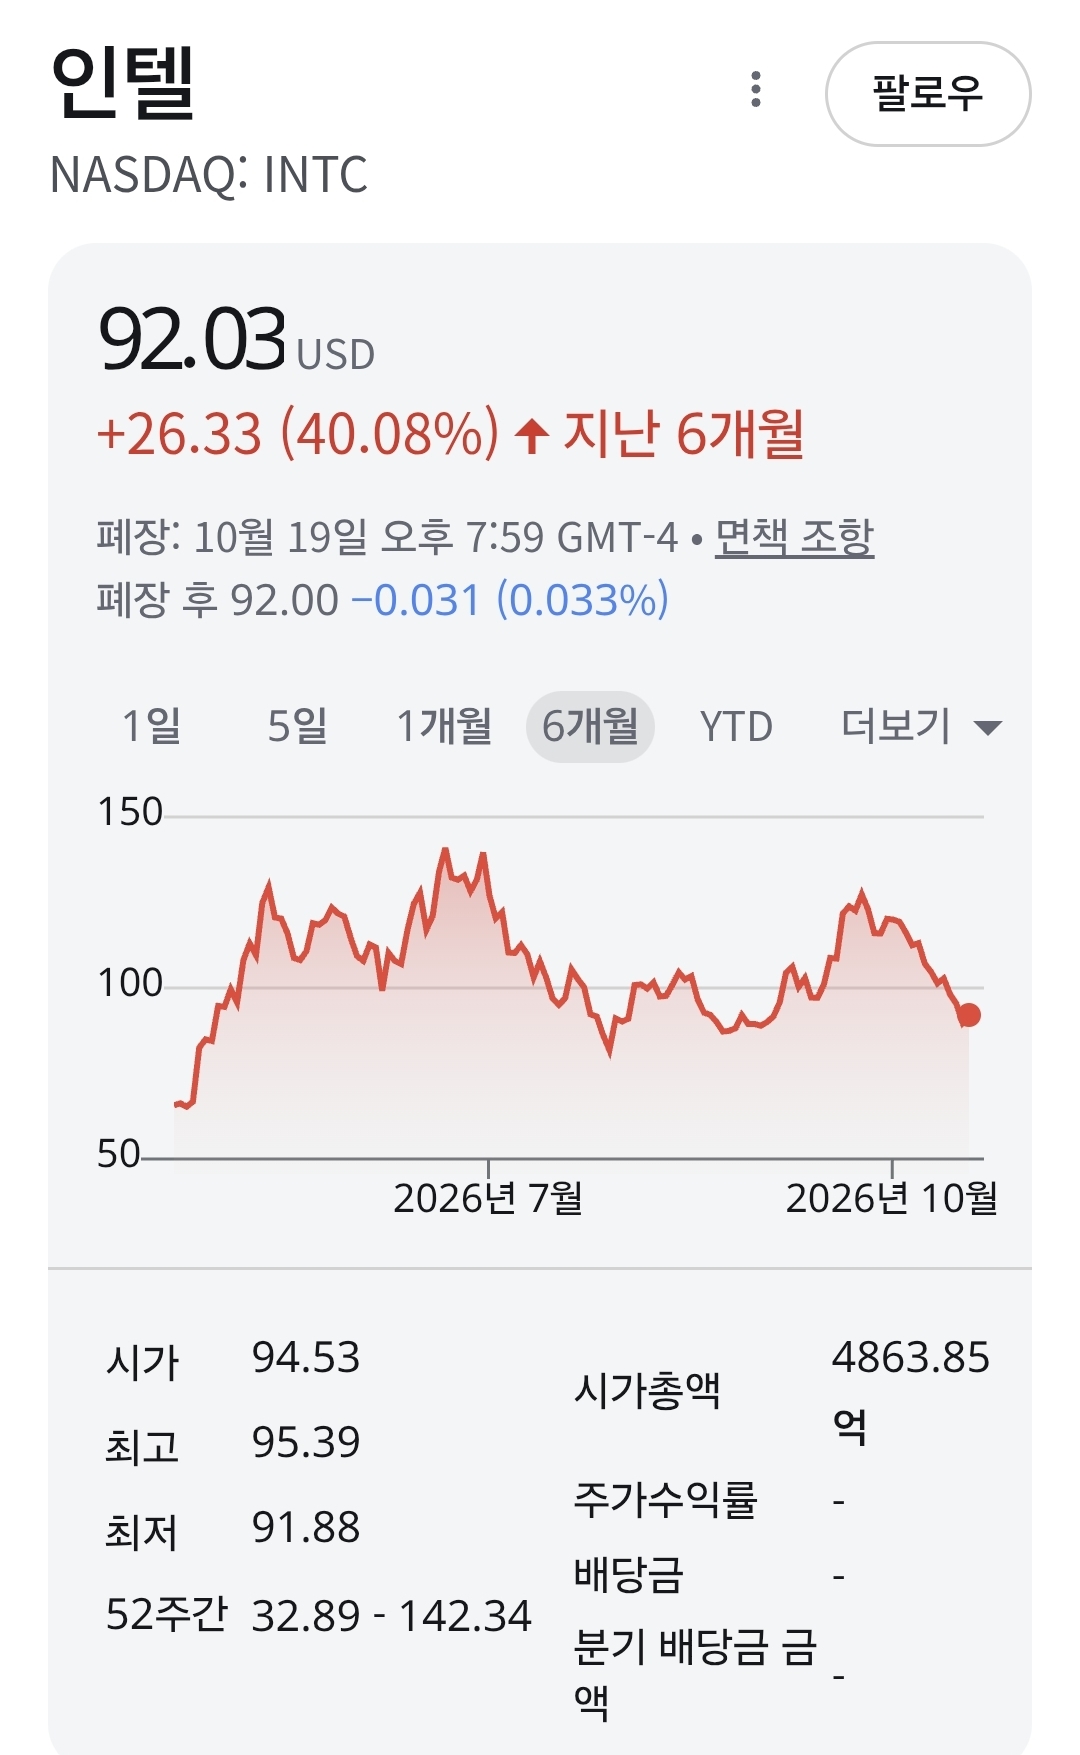
2. 오늘의 주요 특징주 인텔(INTC) 분석
2.1 설립 연도 및 대표이사 (CEO)
인텔은 1968년 7월 18일 반도체 산업의 선구자인 로버트 노이스(Robert Noyce)와 고든 무어(Gordon Moore)에 의해 설립되었으며, 미국 캘리포니아주 산타클라라에 본사를 두고 있습니다. [링크]
현재 대표이사는 글로벌 전자설계자동화(EDA) 기업 케이던스를 이끌었던 반도체 거물 립부 탄(Lip-Bu Tan) 최고경영자(CEO)로, 전면적인 조직 개편과 18A 공정 개발, 파운드리 비용 구조 쇄신을 총괄하고 있습니다. [링크]
2.2 주요 모델 및 사업 영역
클라이언트 컴퓨팅 그룹 (CCG): PC 및 노트북용 중앙처리장치(CPU) 시장의 핵심인 '인텔 코어 울트라(Core Ultra, 루나레이크/애로우레이크)' 시리즈를 통해 온디바이스 AI PC 시장을 공략하고 있습니다. [링크]
데이터센터 및 AI (DCAI): 고성능 서버용 제온 6(Xeon 6) 프로세서와 자체 AI 가속기 가우디 3(Gaudi 3)를 공급하며 엔터프라이즈 AI 데이터센터 시장을 지원하고 있습니다. [링크]
인텔 파운드리 (IFS): 자체 반도체 제조뿐만 아니라 차세대 1.8나노급 '인텔 18A' 공정과 포베로스(Foveros) 3D 첨단 패키징 솔루션을 바탕으로 외부 고객사 칩을 위탁 생산하는 독립 파운드리 사업을 추진하고 있습니다. [링크]
2.3 최근 3년간 매출액 및 영업이익
2023년: 연결 매출액 542억 3,000만 달러, 영업이익 9,300만 달러를 기록하며 반도체 다운턴 속에서 간신히 흑자를 방어했습니다. [링크]
2024년: 파운드리 분리 회계 도입과 대규모 구조조정 비용, 자산 감각상각 영향으로 연결 매출액 531억 달러, 영업손실 -166억 달러의 대규모 적자를 기록했습니다. [링크]
2025년: 원가 절감과 고수익 서버용 칩 공급 확대로 연결 매출액 약 550억 달러, 영업손실을 -20억 달러 안팎으로 대폭 줄이며 턴어라운드 기반을 마련했습니다. [링크]
2026년 실적 전망: 10월 29일 3분기 실적 발표를 앞둔 가운데 연간 매출 580억~600억 달러 회복과 함께 파운드리 부문의 적자 폭이 가파르게 축소될 것으로 예상됩니다. [링크]
2.4 향후 증권사 및 월가(Wall Street) 시장 전망
2026년 10월 19일 글로벌 투자은행 JP모건의 수석 애널리스트 할란 서(Harlan Sur)는 2022년 11월 이후 4년간 유지해 온 인텔에 대한 '비중축소(Underweight/매도)' 의견을 철회하고 '중립(Neutral)'으로 전격 상향 조정했습니다. [링크]
JP모건은 립부 탄 CEO 체제하에서 비용 절감과 실행력이 뚜렷하게 개선되고 있으며, 주가가 지난 6월 고점 대비 36%가량 급락해 목표주가 85달러에 근접함에 따라 하방 리스크 대비 상승 잠재력이 균형을 이뤘다고 분석했습니다. [링크]
미즈호(목표가 114달러), TD Cowen 등도 차세대 데이터센터 CPU인 제온 6의 견조한 수요와 AI 워크로드 성장을 근거로 긍정적 시각을 제시하고 있습니다. [링크]
2.5 미래 성장 가능성
인텔 18A 공정의 양산과 파운드리 수주 본격화: 전력 효율을 극대화한 리본펫(RibbonFET) 트랜지스터와 후면 전력 공급망 파워비아(PowerVia) 기술이 적용된 18A 공정이 본격 가동되면서 글로벌 빅테크 고객사들의 수주가 가시화되고 있습니다. [링크]
미국 반도체법(CHIPS Act) 최대 수혜: 미국 정부로부터 확정된 최대 85억 달러의 직접 보조금과 110억 달러 규모의 저리 대출을 바탕으로 오하이오 및 애리조나 첨단 팹 투자를 안정적으로 지속하고 있습니다. [링크]
AI PC 시장 장악: 신경망처리장치(NPU) 성능을 대폭 강화한 루나레이크 기반 코어 울트라 칩을 전 세계 주요 PC OEM에 공급하며 엔드포인트 AI 디바이스 시장을 선점하고 있습니다. [링크]
2.6 주가 분석을 통한 적정 가치 평가
2026년 10월 19일 뉴욕증시에서 인텔은 JP모건의 투자의견 상향 호재에 힘입어 장중 5% 이상 급등한 뒤 전 거래일 대비 2% 이상 오른 91.50달러선에 안착했습니다. [링크]
시가총액은 약 3,900억 달러 수준이며, 고점 대비 36%의 주가 조정을 거치며 주가순자산비율(PBR)은 약 1.8~2.0배 수준으로 낮아져 역사적 사이클 저점에 도달했습니다. [링크]
과거 과도했던 파운드리 적자 공포가 주가에 충분히 선반영된 상태로, 월가 평균 목표가(85~114달러) 대비 하방 경직성이 뚜렷하게 확보된 것으로 분석됩니다. [링크]
2.7 경쟁사 대비 주가 가치 및 밸류에이션 비교
엔비디아 (NVDA): AI 가속기 시장 독점으로 선행 PER 35~40배 수준의 높은 평가를 받고 있으나, AI 인프라 부채 및 거품 논란 시 가장 큰 변동성에 노출되어 있습니다. [링크]
AMD: 데이터센터 CPU와 AI 칩 시장에서 인텔과 경쟁하며 선행 PER 약 30~33배에 거래 중입니다. [링크]
TSMC (TSM): 글로벌 파운드리 1위로서 선행 PER 약 20~22배 수준입니다. [링크]
인텔: 파운드리 부문의 적자가 지속되고 있어 단기 이익 기준 PER 평가는 무의미하나, 자산 가치(PBR 1.8배)와 미국 내 자체 제조 팹을 보유한 전략적 안보 가치를 감안할 때 장기 턴어라운드 관점에서 높은 가성비를 보유하고 있습니다. [링크]
2.8 최근 관련 뉴스 5개 요약 및 분석
뉴스 1: JP모건, 4년 만에 인텔 투자의견 '비중축소'에서 '중립'으로 전격 상향 (2026.10.19). 주가 급락에 따른 밸류에이션 매력과 경영 실행력 개선을 주요 근거로 제시했습니다. [링크]
뉴스 2: 뉴욕증시 기술주 반등 속 인텔·마이크론·AMD 등 반도체주 상승 주도 (2026.10.20). 지난주 급락세를 딛고 반도체 섹터로 저가 매수세가 대거 유입되었습니다. [링크]
뉴스 3: 립부 탄 CEO의 파운드리 쇄신과 18A 공정 로드맵 순항 평가 (2026.10.19). 신임 경영진 체제하에서 원가 절감과 주요 고객사 대상 성능 검증이 차질 없이 진행되고 있습니다. [링크]
뉴스 4: 데이터센터용 차세대 제온 6 프로세서 및 엔터프라이즈 AI 수요 견조 (2026.10.19). 범용 서버 및 추론용 서버 시장에서 인텔 CPU의 지배력이 유지되고 있습니다. [링크]
뉴스 5: 오는 10월 29일 3분기 실적 발표 확정…파운드리 적자 축소 폭 관심 집중 (2026.10.19). 실적 개선 흐름과 함께 18A 기반 외부 고객사 수주 계약 여부가 공개될 전망입니다. [링크]
3. 결론 및 투자 리스크 요인
투자 요약: 인텔은 4년 만의 JP모건 투자의견 상향으로 주가 바닥권 통과 신호를 알렸으며, 18A 공정 개발과 미국 반도체법 보조금을 바탕으로 장기 파운드리 턴어라운드를 추진 중인 대표적인 가치 회복주입니다.
주요 리스크 요인: 파운드리 부문의 분기당 수십억 달러 적자 지속에 따른 현금 소진 부담, 18A 대량 양산 시 수율 안정화 지연 가능성, 데이터센터 및 AI 칩 시장에서 엔비디아와 AMD와의 격차 지속 등이 주요 변수입니다.
본 포스팅은 정보 제공용이며 투자 권유가 아닙니다.
#인텔 #뉴욕증시 #반도체반등 #JP모건투자의견상향 #파운드리턴어라운드
'News' 카테고리의 다른 글
| (미국증시)26.10.20 (0) | 2026.10.21 |
|---|---|
| [국내증시] 26.10.20 (0) | 2026.10.20 |
| [국내증시] 26.10.19 (0) | 2026.10.19 |
| (국내주간) 금주 핵심 변수 (0) | 2026.10.19 |
| 미국 주간 뉴스 26.10.18 (0) | 2026.10.18 |


